“달러는 세계의 준비통화다. 하지만 이런 체제가 영원히 지속될 수는 없다. 그렇다면 그다음에는 무엇이 오는가?”
이런 식으로 제기된 질문을 지금까지 몇 번이나 받았는지 셀 수 없을 정도다. 이는 ‘금융 픽션(fin-fiction)’을 써보라는 초대나 다름없다. ‘미국의 쇠퇴’ 등이 ‘분명’ 초래할 수밖에 없는 세계 금융질서의 변화를 상상해 보라는 것이다.
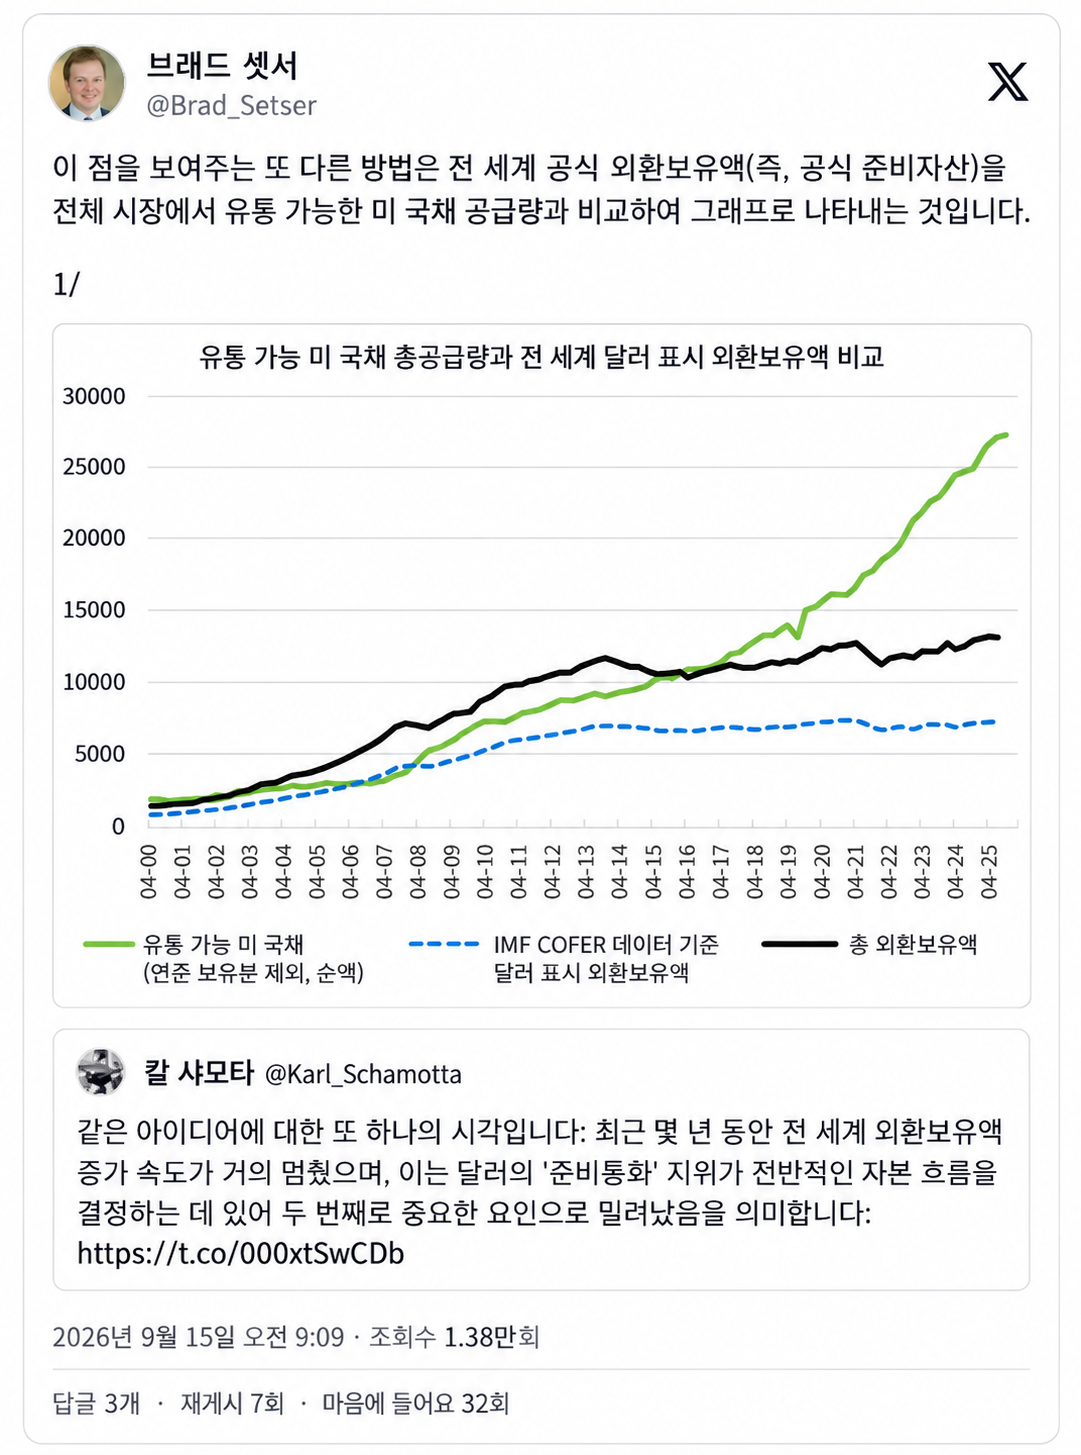
물론 우리는 미래와 미국의 쇠퇴에 대해 생각해야 한다. 하지만 이런 문제 설정에는 오해를 불러일으키는 전제가 깔려 있다. 현재 달러가 수행하는 가장 중요한 역할이 ‘준비통화’라고 가정하기 때문이다. ‘준비통화’라는 명칭에서 알 수 있듯이 이 역할은 세계 주요국의 정책 당국이 외환보유액을 축적하는 데 달려 있다. 2000년대 초에는 분명 그랬다. 그리고 세계적 불균형의 규모를 고려하면 국가 간 순청구권은 지금도 계속 이동하고 있다. 그러나 지난 한 세대 동안 세계 금융에서는 많은 변화가 일어났다. 2000년대 초와 비교해 가장 극적인 변화 가운데 하나는 각국 정부의 외환보유액 축적 속도가 급격히 둔화했다는 점이다. 이러한 변화는 2010년대 중반에 나타났다. 칼 샤모타(Karl Schamotta)는 이를 그래프로 훌륭하게 보여준다. 이번 글에서는 오랜 차트북(Chartbook)의 벗 브래드 셋서(Brad Setser)의 연구와 함께 샤모타의 분석을 집중적으로 살펴보려 한다.
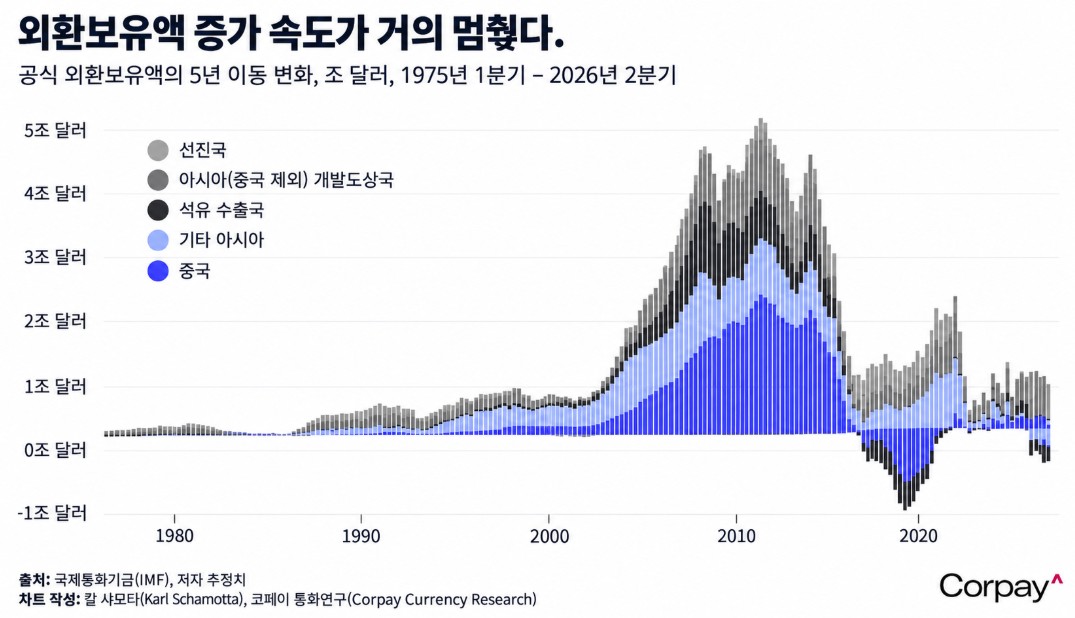
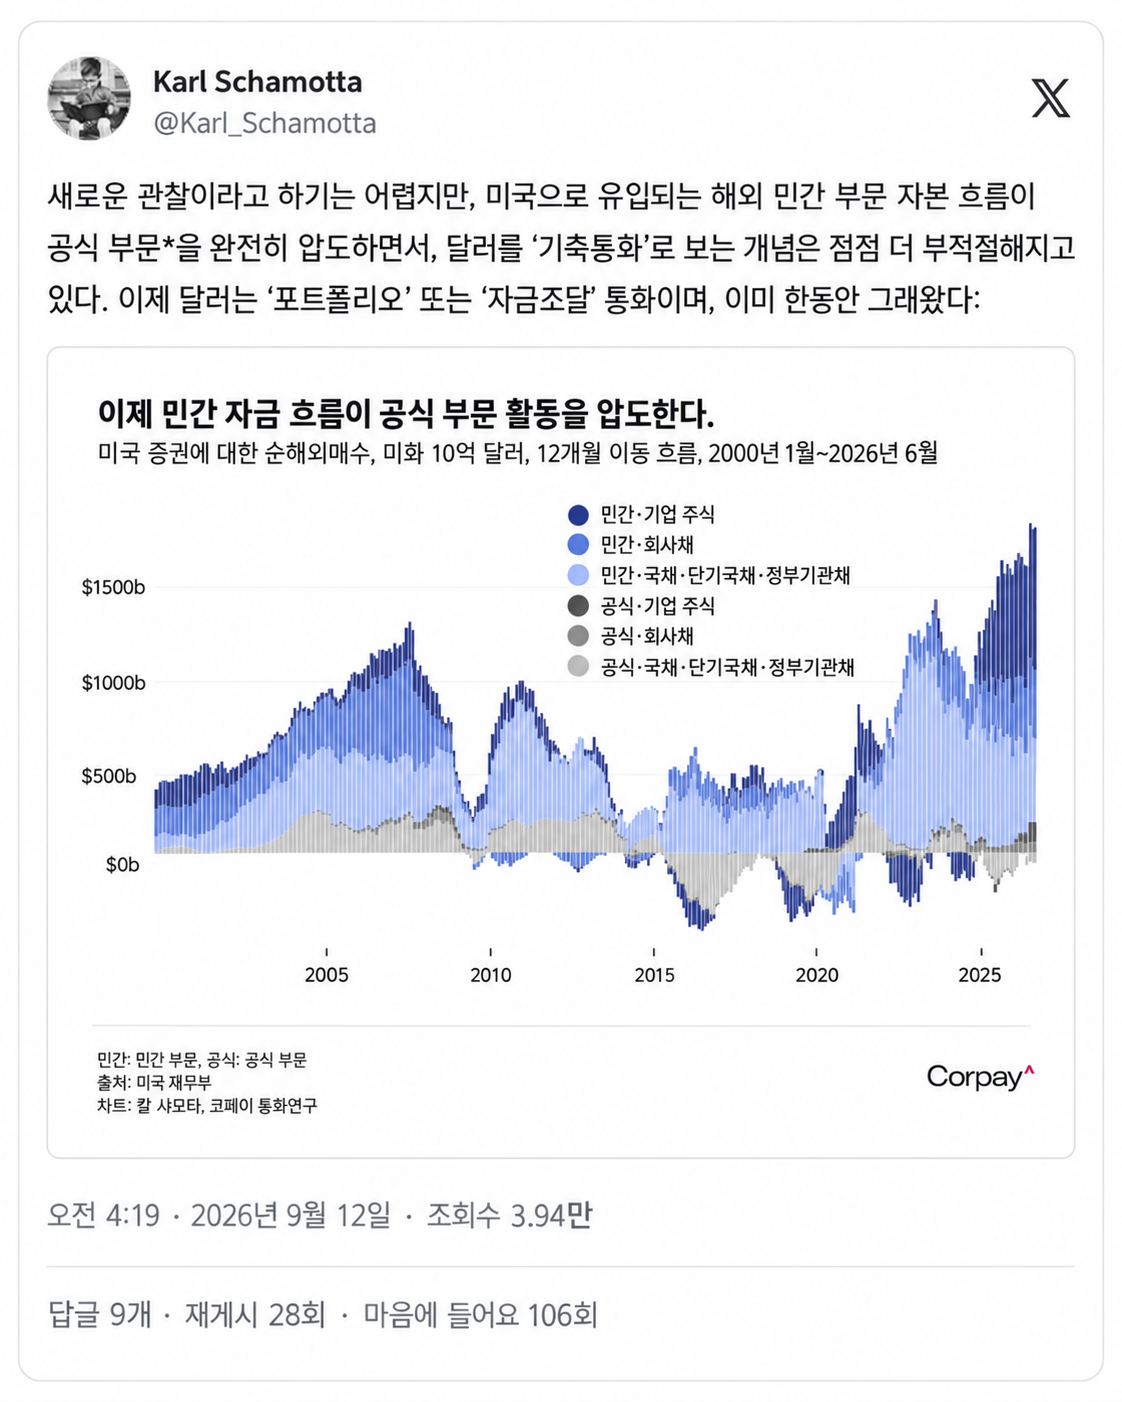
샤모타가 만든, 이 훌륭한 차트는 우리가 2026년에 세계 준비통화를 이야기하면서 여전히 2000년대에 살고 있는 것처럼 생각할 때 어떤 오류에 빠질 수 있는지를 보여준다. 실제로 2000년대 초부터 2010년대 중반까지의 시기는 그 이전 수십 년이나 그 이후 10년과 비교해도 매우 이례적이었다. 세계 각국의 외환보유액 운용 당국이 수조 달러를 공개적으로 쌓아두는 통화이자 자산 발행국의 통화라는 의미에서 ‘준비통화’가 되는 것은 당연하게 받아들일 수 있는 역사적 구조가 아니다. 1945년 이후 달러가 일반적으로 그런 방식으로 기능했던 것도 아니다. 그 이전 시대에 파운드화가 그런 방식으로 기능했던 것도 아니다. 그리고 가까운 미래에 다른 어떤 통화가 2000년대의 모델을 그대로 이어받을 것이라고 예상할 특별한 이유도 없다. 2000년대적 의미에서 준비통화가 된다는 것은 신흥시장국과 아시아 수출국, 산유국, 중국이 초세계화(hyperglobalization)에 방어적으로 대응하면서 만들어낸 역사적으로 독특한 구도였던 것으로 보인다.
브래드 셋서가 샤모타의 그래프에 대한 논평에서 지적했듯이 이러한 변화는 미 국채 발행 급증과 시기적으로 밀접한 상관관계를 보인다. 당시 각국이 전례 없는 규모로 축적한 외환보유액의 상당 부분을 바로 이 자산에 투자했다. 그러나 2015년 무렵부터 새로운 구도가 등장했다. 외환보유액 축적은 정체됐지만 미 국채 발행은 계속 늘어났다.
출처: Brad Setser
그렇다면 세계 자금 흐름의 새로운 구도에서 달러를 무엇이라고 불러야 할까? 나는 앞서 달러의 변신을 다룬 글들과 『파이낸셜타임스』 지면에서 ‘이윤 달러(profit dollar)’라는 개념을 제안했다. 샤모타는 이를 ‘포트폴리오(portfolio)’ 통화 또는 ‘자금조달(funding)’ 통화라고 부르자고 제안한다.
 출처: Karl Schamotta
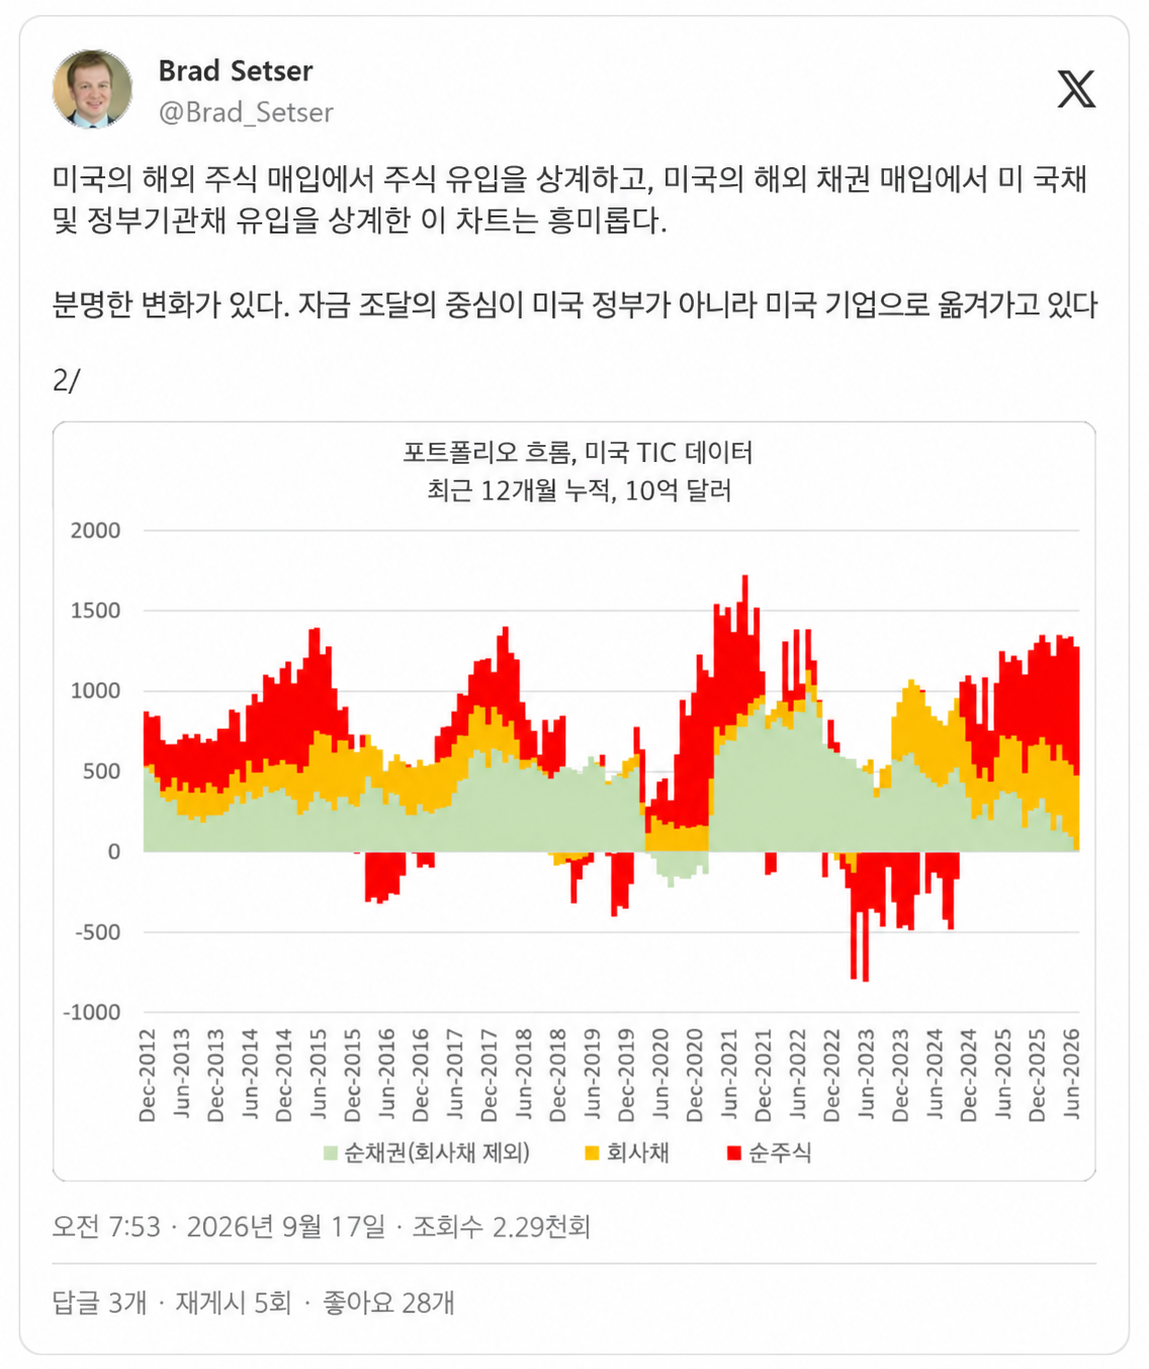
브래드 셋서가 또 다른 훌륭한 그래프에서 보여주듯이 핵심은 2020년대 초부터 외국인의 미국 자산 순매입이 미국 정부에 자금을 공급하는 방향에서 미국 기업에 자금을 공급하는 방향으로 뚜렷하게 이동했다는 점이다.
출처: Brad Setser
그러므로 처음의 질문으로 돌아가 보자. 어떤 통화가 달러를 이어 ‘세계의 준비통화’가 될 것이냐는 질문은 2000년대의 구도를 정상적인 상태로 전제하기 때문에 잘못된 방향으로 우리를 이끈다. 실제로 그 시기는 예외적이었다. 오늘날 달러는 이미 2000~2015년과 같은 방식으로 ‘준비통화’ 역할을 하지 않는다. 오늘날 중국(China) 같은 경상수지 흑자국은 자신들이 쌓아가는 대외 청구권을 드러내지 않으려고 애쓰며 이를 온갖 ‘비공식’ 경로로 돌린다. 2000년대처럼 외환보유액을 축적하는 것은 이제 오히려 체면이 서지 않는 일이 됐다. 오늘날 달러가 세계경제에서 수행하는 핵심 기능은 세계적 규모의 복잡한 금융공학을 가능하게 하는 매개수단이 되는 것이다. 더 나아가 달러는 여전히 세계에서 가장 크고 수익성이 높은 금융시장으로 들어가는 관문 역할을 한다.
2000년대 중국은 안전자산인 미 국채와 정부기관채(Agency securities) 시장에서 핵심적인 역할을 했다. 그러나 오늘날 중국은 자본계정 통제와 국제수지 관리를 시행하면서 외국인들이 달러 표시 청구권을 축적하는 과정에서 주류를 이루는 이윤 추구형 자금 흐름에서는 주변적인 위치에 놓여 있다. 이런 의미에서도 달러 체제는 변했다. 2000년대와 비교하면 달러 체제는 더욱 다극화됐고 ‘다중 논리(multi-logic)’가 작동하는 체제로 변했다. JP모건의 마이클 셈벌리스트(Michael Cembalest)를 비롯한 많은 이들이 강조하듯이달러가 수행하는 역할이 이처럼 다양하므로 가까운 미래에 어떤 경쟁 통화가 달러를 대체할 가능성은 거의 없다. 위안화는 더더욱 그렇다.
[출처] Chartbook 475: After the dollar as reserve currency, the (profit) dollar as a “portfolio currency”.
[번역] 하주영
- 덧붙이는 말
-
애덤 투즈(Adam Tooze)는 컬럼비아대학 교수이며 경제, 지정학 및 역사에 관한 차트북을 발행하고 있다. ⟪붕괴(Crashed)⟫, ⟪대격변(The Deluge)⟫, ⟪셧다운(Shutdown)⟫의 저자이다. 참세상은 이 글을 공동 게재한다.